Что будет, если не платить микрозайм? Микрофинансовая организация (МФО) продолжит начислять предусмотренные договором проценты и неустойку в пределах закона. Кредитор может привлечь коллекторов или обратиться в суд. Просрочка также отразится в кредитной истории.
За заем, взятый через интернет, заемщик несет такую же ответственность перед микрофинансовой организацией, как за оформленный в офисе. Часть 14 статьи 7 закона № 353-ФЗ допускает дистанционное заключение договора и подписание документов.
Не платите микрозайм — что будет дальше
Заемщик должен вернуть деньги в дату, указанную в договоре, либо вносить платежи по согласованному графику. Если человек перестает выполнять обязательства в срок, возникает просрочка. За нарушение срока микрофинансовая организация может начислять предусмотренную договором неустойку — пени или штрафы. Проценты заемщик платит за пользование деньгами, а неустойку — за просрочку.
Размер начислений ограничен законом:
- Ставка по общему правилу не может превышать 0,8% в день.
- Неустойка — не более 20% годовых от просроченной задолженности, если договорные проценты за период нарушения продолжают начисляться. Если они не начисляются, предел неустойки составляет 0,1% за день.
Для потребительских займов с первоначальным сроком возврата не более года установлен предел общих начислений. В него входят проценты, неустойка и плата за услуги кредитора по договору займа. Предел зависит от даты оформления — по части 24 статьи 5 закона № 353-ФЗ. Ниже — расчет для займа в 10 000 рублей.
| Дата заключения договора | Максимум начислений сверх займа | Всего к возврату |
|---|---|---|
|
01.07.2023–31.03.2026 |
13 000 рублей (130%) |
23 000 рублей |
|
С 01.04.2026 |
10 000 рублей (100%) |
20 000 рублей |
После достижения предела МФО должна остановить начисления, даже если долг не погашен. Уже уплаченные проценты входят в этот предел: если по займу, оформленному с 1 апреля 2026 года, вы заплатили 2 000 рублей процентов, для дальнейших начислений останется не больше 8 000 рублей. Судебные расходы и исполнительский сбор в указанные суммы не входят.
Для некоторых займов до 10 000 рублей на срок до 15 дней действует другой порядок. Например, по займу в 10 000 рублей проценты, неустойка и платные услуги кредитора вместе ограничены 1 500 рублями, а ежедневные начисления — 100 рублями. Когда начисления достигнут 1 500 рублей, МФО сможет начислять только неустойку — 0,1% от просроченной задолженности за день. Поэтому при задержке возврата сумма к оплате может превысить 11 500 рублей.
Такой порядок должен быть указан на первой странице договора перед таблицей индивидуальных условий. Кроме того, заем должен быть без залога, поручительства и другого обеспечения, а договор — запрещать увеличение его суммы и срока. Это условия специального режима по статье 6.2 закона № 353-ФЗ. Проверять их нужно вместе: одной суммы до 10 000 рублей и короткого срока недостаточно.
Как просрочка повлияет на следующие кредиты и займы
МФО передает сведения о задержках платежей в кредитную историю. Когда вы погасите долг, в ней появится информация о погашении, но прошлые задержки останутся видны. Поэтому даже после полного расчета банк или другая МФО могут отказать в новой заявке, учитывая допущенную просрочку.
Запись по займу хранится семь лет с последнего изменения сведений в ней. Достоверную информацию о просрочке нельзя удалить по просьбе заемщика. Если же платеж внесен вовремя, а МФО указала задержку, ошибку можно оспорить.
Нужно ли платить, если МФО исключили из реестра
Если компания выдала вам заем, а затем Банк России исключил ее из реестра МФО, задолженность сохраняется. Компания может продолжать принимать платежи по ранее заключенным договорам. Поэтому прекращать выплаты из-за изменения ее статуса не стоит: просрочка будет иметь те же последствия.
Долг также могут передать другому кредитору. В этом случае перед платежом проверьте уведомление о передаче долга и реквизиты получателя. Переход к новому кредитору не позволяет увеличить ставку или изменить согласованный график.
Проверить статус компании можно в реестре МФО через сервис Банка России. Для поиска возьмите название или ИНН организации из договора займа.
Что делать, если нечем платить микрозаймы
Сначала определите, когда появятся деньги и сколько вы сможете направлять на погашение после обязательных расходов. Это поможет выбрать подходящий способ изменить платежи.
| Вариант | Что меняется | Что проверить |
|---|---|---|
|
Продление срока |
Дата возврата займа |
Стоимость продления и долг к новой дате |
|
График и другие условия действующего договора |
Размер платежей, проценты и первый взнос |
|
|
Кредитные каникулы |
Платежи приостанавливаются на срок до шести месяцев |
Право на отсрочку по закону и подтверждающие документы |
|
Новый кредит или заем погашает прежние долги |
Общая стоимость нового договора и посильность платежа |
Продление срока и реструктуризацию нужно согласовать с МФО. Кредитные каникулы она обязана предоставить при выполнении условий закона; подробно разберем их в последнем разделе. Для рефинансирования потребуется одобрение нового кредитора, который может отказать из-за просрочки.
Договориться с МФО о новом сроке или графике
Если заем нужно вернуть завтра, а зарплата придет через неделю, узнайте стоимость продления и сумму к возврату в новую дату. Оплата только процентов оставит основной долг прежним. Если всей суммы не будет и позже, предложите посильные платежи частями.
Направьте в МФО заявление и укажите:
- номер договора;
- почему вы не можете заплатить вовремя;
- какую дату возврата или график платежей предлагаете.
Приложите документы, подтверждающие затруднения, например снижение дохода. МФО рассмотрит просьбу, но согласовывать предложенные вами условия не обязана. До изменения договора действуют прежние сроки и начисления, поэтому договоренность нужно оформить письменно.
Если вы должны нескольким МФО, обращаться за изменением графика придется к каждой.
Посмотрим на примере. В отзыве о «Веббанкир» от 20 мая 2024 года заемщица пишет: после 40 дней просрочки ей предложили скидку 30% и рассрочку на шесть месяцев. Из сообщения неясно, от какой суммы считали скидку и сколько составлял платеж.
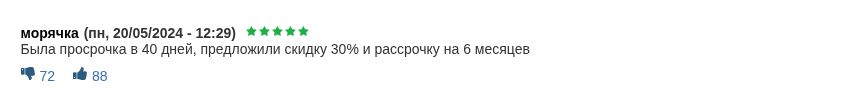
Отзыв о «Веббанкир» от 20 мая 2024 года
В отзыве от 14 июня 2025 года описана рассрочка с остановкой начисления процентов и первым взносом 20% задолженности. При долге в 30 000 рублей такой взнос составит 6 000 рублей. До согласия на эти условия проверьте, хватит ли денег и на первый взнос, и на следующие платежи.
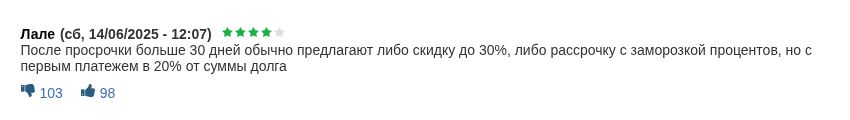
Отзыв о «Веббанкир» от 14 июня 2025 года
Условия из отзывов показывают, какие предложения получали другие заемщики. Для вашего договора МФО может согласовать иной график; что проверить в соглашении, расскажем в разделе о рассрочке.
Отдельно о рефинансировании. Сначала сравните общую сумму оставшихся выплат по действующим займам со всеми платежами по новому договору, включая платные услуги. Меньший платеж при более долгом сроке может увеличить итоговые расходы. Новый график должен быть посильным на весь срок погашения.

Не платите микрозайм вообще — что делать, если нет денег
Изменение графика поможет, если дохода будет хватать на согласованные платежи. Когда платить нечем и в ближайшие месяцы деньги не появятся, стоит разобраться, как МФО будет взыскивать задолженность и есть ли основания для банкротства.
Что сделает МФО
Если не отдавать микрозайм, МФО может звонить, присылать сообщения и письма с требованием погасить просрочку. Если она привлечет коллекторов, выясните, от чьего имени они действуют. Когда коллекторская организация представляет МФО, кредитор остается прежним. Если она приобрела право требования долга, платить нужно новому кредитору. О такой смене должны уведомить заемщика.
И МФО, и коллекторы обязаны соблюдать ограничения на общение. Телефонные переговоры по их инициативе допускаются не чаще одного раза в сутки, двух раз в календарную неделю и восьми раз в календарный месяц. В рабочие дни нельзя звонить с 22:00 до 08:00, в выходные и праздники — с 20:00 до 09:00 по местному времени заемщика. Такие правила установлены статьей 7 закона № 230-ФЗ.
Один из способов судебного взыскания микрозайма — получение судебного приказа. Его выносят без заседания и вызова заемщика, а копию направляют должнику.
Со дня получения копии есть десять дней на возражения — по статье 128 ГПК РФ. Если вы не согласны с взысканием, направьте возражения в суд, вынесший приказ. При своевременном поступлении возражений судья его отменит по статье 129 ГПК РФ. Порядок подачи разобран в статье об отмене судебного приказа.
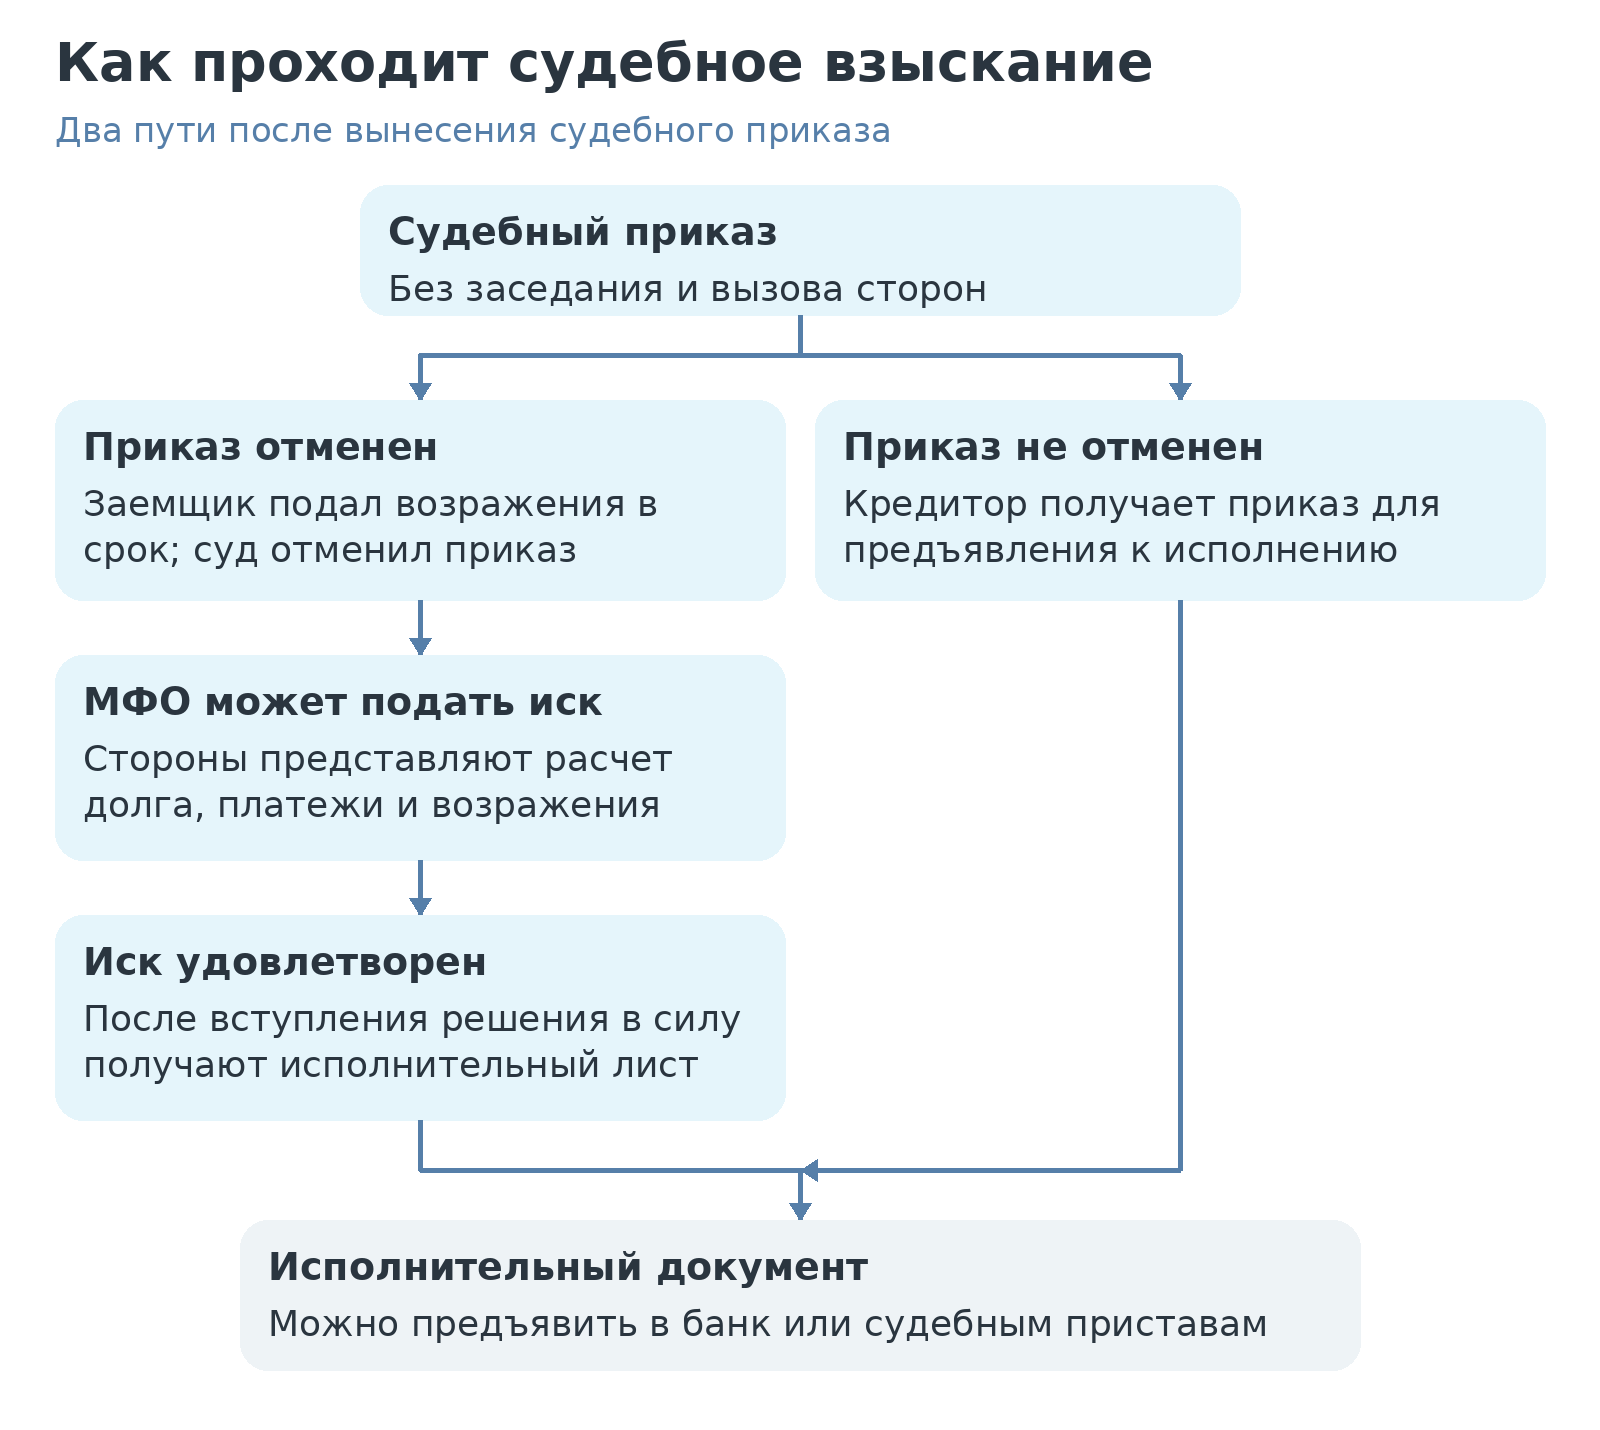
Как проходит судебное заседание
При рассмотрении иска представьте свой расчет долга, документы о платежах и возражения против требований МФО. Если кредитор включил уже оплаченные суммы или начислил больше законного предела, укажите суду ошибки и приложите подтверждающие документы.
Также можно попросить уменьшить неустойку, явно несоразмерную последствиям нарушения обязательства, по статье 333 ГК РФ. Речь идет о штрафах и пенях за нарушение договора. Обычные проценты за пользование займом по этой статье не уменьшают.
Что могут взыскать после суда
Банк взыскивает деньги со счетов на основании исполнительного документа. Пристав может также обратить взыскание на зарплату и имущество в пределах закона. При этом не все доходы разрешено направлять на погашение долга.
Из зарплаты по обычному долгу МФО можно удерживать до 50% суммы после вычета налогов. Если зарплата поступает на счет, процентное ограничение защищает последнее поступление. Деньги, оставшиеся от прежних выплат, могут взыскать без ограничения в 50%. Эти правила установлены статьей 99 закона № 229-ФЗ.
Чтобы при удержаниях ежемесячно сохранялся прожиточный минимум, подайте заявление в подразделение приставов, где ведется производство, и укажите счет для сохранения дохода. Если кредитор предъявил исполнительный документ прямо в банк, с таким заявлением обращаются в банк — по статье 8 закона № 229-ФЗ.
Некоторые поступления защищены от взыскания по долгу МФО независимо от размера задолженности. Например, полученные алименты на ребенка нельзя направить на погашение микрозайма. Перечень защищенных выплат приведен в статье 101 закона № 229-ФЗ.
При взыскании через приставов к задолженности может добавиться исполнительский сбор. Пристав укажет в постановлении срок для добровольного погашения. Если не исполнить требование в этот срок, возможно начисление сбора — 12% взыскиваемой суммы, минимум 2 000 рублей для гражданина. Например, при сумме взыскания 20 000 рублей сбор составит 2 400 рублей. Он поступает в федеральный бюджет и увеличивает расходы должника. Размер сбора установлен статьей 112 закона № 229-ФЗ.
Что делать при просрочке, если нет денег
Если дохода не хватит даже на уменьшенные платежи, проверьте условия банкротства. Запросите у каждой МФО расчет долга и соберите судебные документы. Сумма задолженности, доход, имущество и результаты взыскания помогут определить, можно ли обратиться в суд или МФЦ.
Когда можно обратиться за банкротством в суд
Для добровольного обращения гражданина в арбитражный суд минимальная сумма долга не установлена. Обратиться можно и до первой просрочки, если уже очевидно, что рассчитаться в срок не получится. Например, доход утрачен, а денег и имущества недостаточно для исполнения обязательств.
При рассмотрении заявления суд проверяет неплатежеспособность или недостаточность имущества: способен ли человек полностью рассчитаться по денежным обязательствам и покрывает ли стоимость имущества сумму долгов. Основание для обращения предусмотрено пунктом 2 статьи 213.4 закона № 127-ФЗ. Поэтому в заявлении нужно объяснить причины финансовых затруднений и подтвердить их документами о доходах, задолженности и имуществе.
В судебном банкротстве вопрос об освобождении от непогашенных долгов решает суд. По статье 213.28 закона № 127-ФЗ в освобождении могут отказать, например при доказанном мошенничестве при получении займа или сокрытии имущества. Алименты и возмещение вреда жизни или здоровью сохраняются после процедуры.
Кому доступно бесплатное банкротство через МФЦ
Банкротство через МФЦ бесплатно и доступно при долге от 25 000 до 1 000 000 рублей. Кроме подходящей суммы нужно одно из оснований, предусмотренных статьей 223.2 закона № 127-ФЗ. На схеме — четыре возможных основания; условия внутри выбранного основания должны выполняться одновременно.
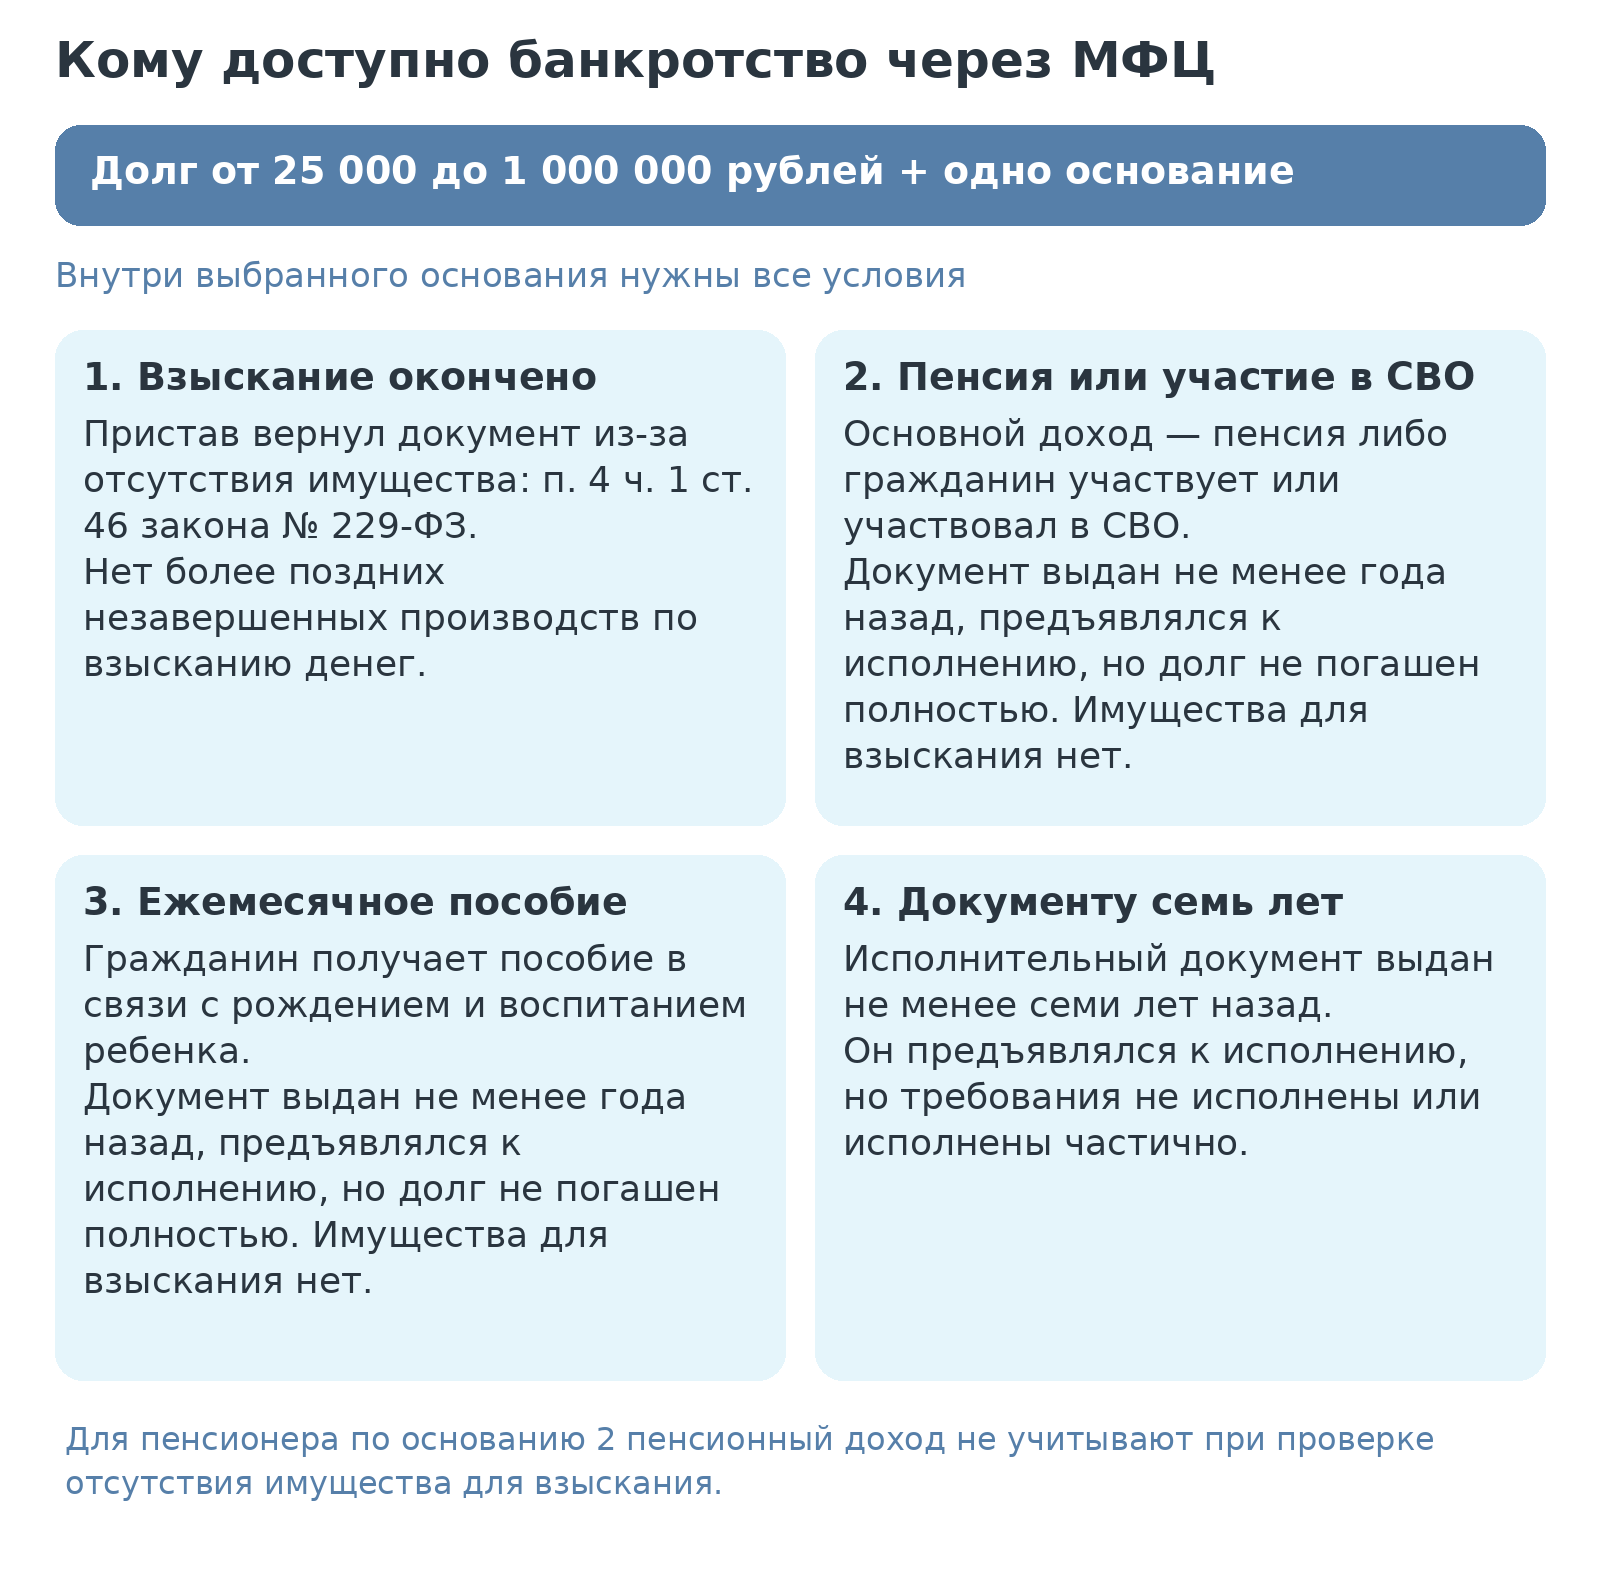
Кому доступно банкротство через МФЦ
Год и семь лет отсчитывают от даты выдачи исполнительного документа. Поэтому, если пенсионер допустил просрочку два года назад, а судебный приказ выдан только месяц назад, условие о годе еще не выполнено. Также нужно проверить, предъявляли ли документ к исполнению.
Процедура через МФЦ длится шесть месяцев со дня внесения сведений о ее возбуждении в Единый федеральный реестр сведений о банкротстве, если не возникнут основания для досрочного прекращения. В заявлении важно перечислить всех кредиторов и правильно указать суммы: если не включить одну из МФО, освобождение от обязательств не распространится на долг перед ней. Это предусмотрено статьей 223.6 закона № 127-ФЗ.
Что делать со старым долгом
Если вы несколько лет не погашаете просроченный заем, проверьте исковую давность. Она позволяет возражать против взыскания через суд, когда кредитор пропустил установленный срок. Общий срок составляет три года — по статье 196 ГК РФ. Для займа с определенной датой возврата его отсчитывают после окончания срока исполнения обязательства — по статье 200 ГК РФ.
Для расчета соберите договор, переписку с МФО и судебные документы: они помогут установить дату возврата займа и обстоятельства, влияющие на течение срока. Например, если до истечения срока вы письменно признали всю задолженность в ответ на претензию МФО, срок начинается заново — по статье 203 ГК РФ. Если суд принял заявление кредитора, давность не течет со дня обращения и на протяжении судебной защиты — по статье 204 ГК РФ.
Истечение давности не прекращает долг и не мешает МФО подать иск. Чтобы суд отказал во взыскании по этому основанию, заемщику нужно заявить о пропуске срока. При получении иска проверьте даты и направьте возражения в суд.
Дают ли по займам в МФО рассрочку
Рассрочка действует на согласованных с МФО условиях. Получите письменное соглашение о реструктуризации и новый график: устного обещания оператора недостаточно.
Перед подписанием соглашения проверьте:
- какую сумму долга МФО предлагает погасить;
- нужен ли первый взнос и сколько он составляет;
- когда и сколько нужно платить дальше;
- будут ли начисляться проценты и неустойка;
- что произойдет, если пропустить платеж по новому графику.
Сложите все платежи, включая первый взнос, и сравните результат с текущим долгом. Если сумма выросла, уточните, какие начисления в нее вошли. Так будет понятно, сколько стоит рассрочка и сможете ли вы выполнить новые условия.
Когда можно потребовать кредитные каникулы
Если доход существенно снизился, заемщику может быть доступна законная отсрочка — кредитные каникулы на срок до шести месяцев. Во время них платежи приостанавливаются. При соблюдении условий статьи 6.1-2 закона № 353-ФЗ МФО обязана предоставить такой период.
Для обычного потребительского займа первоначальная сумма должна быть не больше 450 000 рублей. Нужна одна из двух причин обращения:
- Среднемесячный доход за два месяца перед месяцем обращения снизился более чем на 30% по сравнению со среднемесячным доходом за двенадцать месяцев перед месяцем обращения.
- Заемщик проживает в зоне чрезвычайной ситуации, из-за которой нарушены условия его жизни и утрачено имущество. В этом случае обратиться нужно в течение 60 дней со дня официального установления этих обстоятельств.
Например, если за предыдущие двенадцать месяцев ваш средний доход составлял 40 000 рублей, то за последние два месяца он должен быть ниже 28 000 рублей. Снижения ровно до 28 000 рублей недостаточно: закон требует уменьшения более чем на 30%.
По одному договору каникулы предоставляют по одному разу из-за снижения дохода и из-за чрезвычайной ситуации. При проверке учитывают и каникулы, ранее полученные по закону № 106-ФЗ. Специальные каникулы для участников СВО и их семей в этот лимит не входят, но к моменту обращения такой льготный период должен закончиться.
Также нужно проверить, до какой стадии дошло взыскание. Законные каникулы недоступны, если:
- Вступил в силу судебный акт о взыскании задолженности по договору или об утверждении мирового соглашения по этому долгу.
- Кредитор предъявил исполнительный документ, потребовал исполнения от поручителя либо обратил взыскание на залог.
- Суд ввел реструктуризацию долгов или реализацию имущества в деле о банкротстве либо в Едином федеральном реестре сведений о банкротстве есть сведения о признании заемщика банкротом.
Если МФО уже подала иск, но судебный акт еще не вступил в силу, возможность получить каникулы может сохраняться. Нужно проверить остальные условия, перечисленные выше.
Как обратиться за каникулами
Направьте в МФО требование о предоставлении кредитных каникул: укажите договор, причину обращения, желаемую дату начала и продолжительность отсрочки. Подтвердите причину документами. При снижении дохода это, например, справки о доходах работника или самозанятого за текущий и предыдущий год. Если вы пострадали от чрезвычайной ситуации, понадобятся документы органов местного самоуправления о проживании в пострадавшем жилье, нарушении условий жизни и утрате имущества.
Требование можно отправить способом, предусмотренным договором, заказным письмом с уведомлением о вручении или передать МФО под расписку. Сохраните подтверждение отправки или вручения: оно понадобится, чтобы установить дату обращения.
МФО должна рассмотреть требование в течение пяти рабочих дней и сообщить о предоставлении каникул либо причине отказа.
Что будет с долгом за время кредитных каникул
В этот период платежи приостанавливаются, а новая неустойка не начисляется. Проценты и неустойка, начисленные до их начала, остаются в задолженности — их также предстоит погасить.
Кроме того, МФО продолжает начислять договорные проценты на ту часть основного долга, срок возврата которой еще не наступил к началу каникул. За время отсрочки задолженность может увеличиться на эти проценты.
После кредитных каникул срок возврата продлевается не менее чем на продолжительность отсрочки. МФО направит уточненный график платежей. Начисленные за время каникул проценты также предстоит погасить.
Если дохода не хватает на платежи по займам и обязательные расходы, запишитесь на бесплатную консультацию. Наш юрист объяснит условия банкротства физических лиц и вместе с вами оценит возможные расходы и последствия процедуры с учетом вашей ситуации.
Частые вопросы
Родители, которые не являются созаемщиками или поручителями, не обязаны погашать заем взрослого ребенка только из-за родства. Указание их телефона в анкете также не делает их должниками.
МФО вправе подать заявление. Для уголовной ответственности за мошенничество нужно доказать хищение денег посредством заведомо ложных сведений. Потеря работы или снижение дохода не превращают просрочку в мошенничество.
С заявлением можно обратиться в суд, рассмотревший дело. Он оценит имущественное положение сторон и другие обстоятельства. Если рассрочку предоставят, исполнять решение нужно будет в установленном судом порядке.
банкротства физ. лица Рассчитайте стоимость процедуры
банкротства для вашего случая