Банк одобрил кредит онлайн, вы уже запланировали покупку, но при оформлении получили отказ. Так бывает, если положительный ответ был предварительным: банк еще проверял сведения и документы. Разберемся, почему решение меняется и что можно сделать после отказа.
Что значит предварительное одобрение
Сообщение о предварительном одобрении можно получить до подачи заявки или в процессе ее рассмотрения. В первом случае банк предлагает обратиться за кредитом, во втором — сообщает промежуточный результат проверки. Рассмотрим две ситуации.
Вы не подавали заявку
Пришло СМС-сообщение от банка: для вас предодобрен кредит на выгодных условиях. В сообщении могут быть указаны сумма, ставка и предложение получить деньги наличными. Но прежде чем выдать кредит, банк предложит подать заявку и пройти проверку.
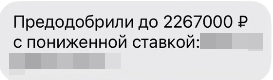
Сообщение банка с указанием суммы предварительно одобренного кредита
На такую рассылку можно не реагировать: обязанности брать кредит у вас нет. Звонить в банк и отказываться от предложения не нужно.
Вы подавали заявку
Подать заявку на кредит можно со смартфона или компьютера. Рассмотрим, как это сделать, на примере ВТБ. На первом экране нажмите кнопку оформления заявки.
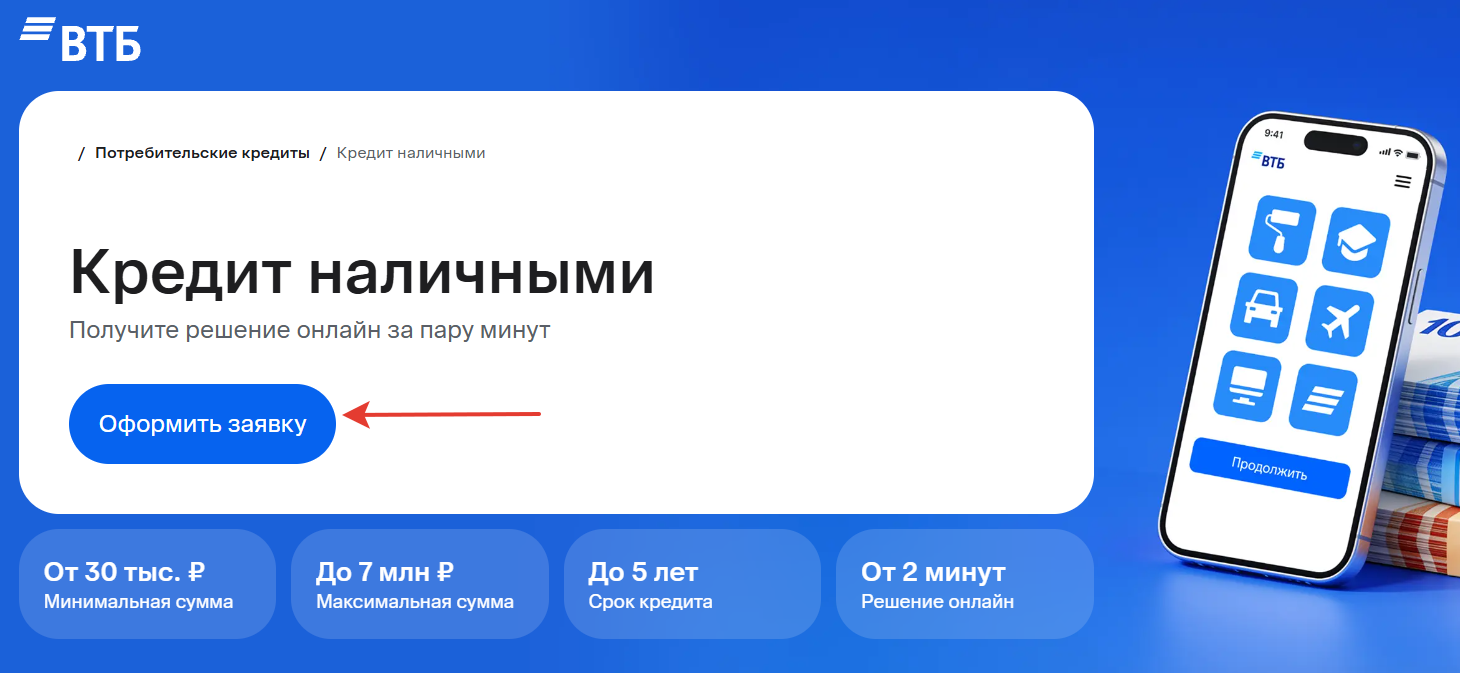
Переход к онлайн-заявке на кредит наличными ВТБ
Затем выберите желаемую сумму кредита и срок возврата.
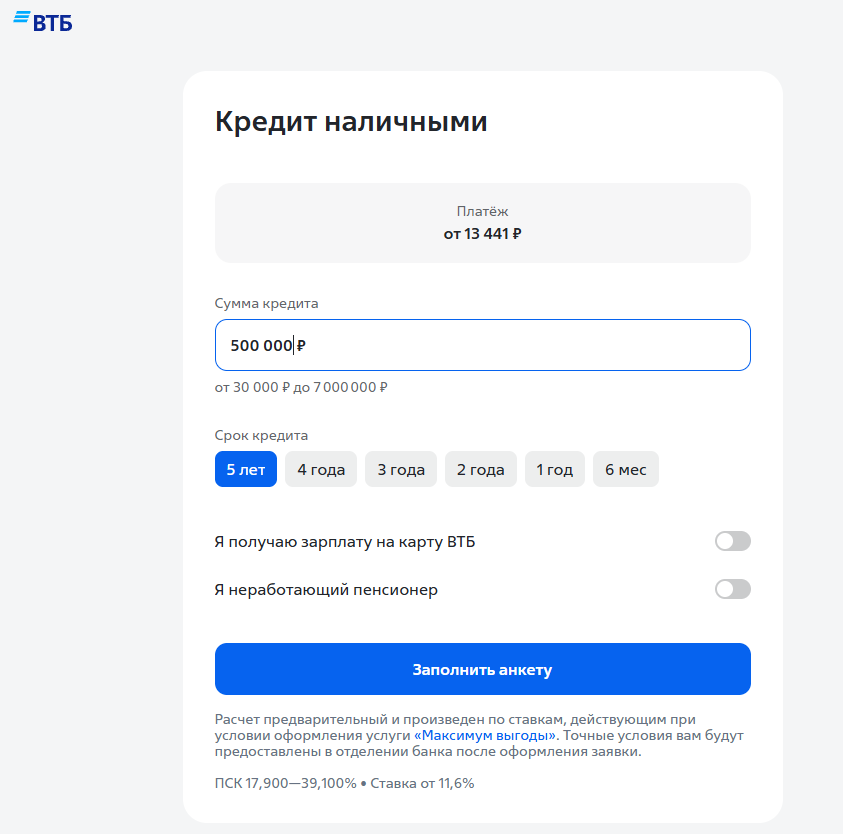
Выбор суммы кредита и срока возврата в заявке ВТБ
После этого заполните личные данные: номер телефона, ФИО и дату рождения. Адрес электронной почты на этом этапе можно не указывать.
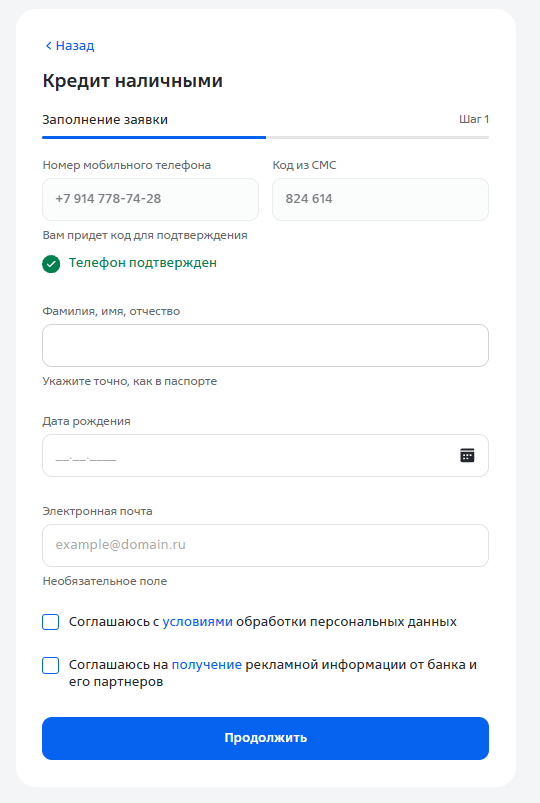
Подтверждение номера телефона и заполнение личных данных в анкете
После отправки заявка находится на рассмотрении. В показанном примере банк сообщил, что ответ придет по СМС, а ожидание займет не более пяти минут.
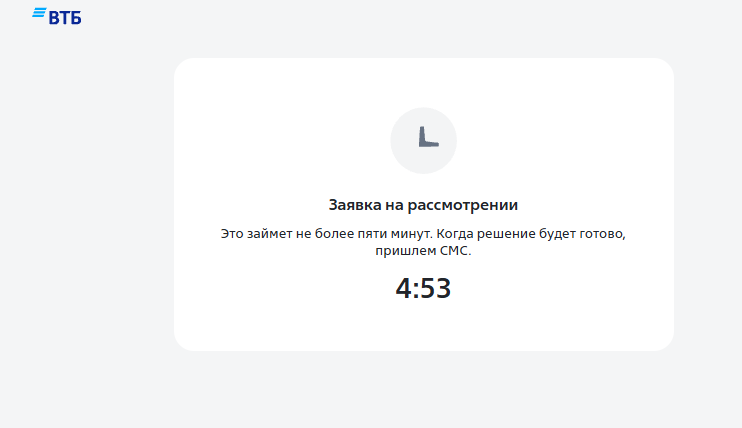
Уведомление ВТБ: заявка рассматривается, решение придет по СМС
На следующем экране указаны предварительно одобренные условия кредита.
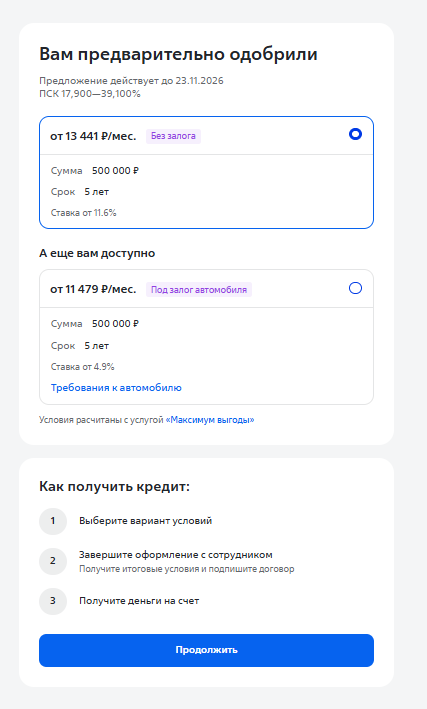
Предварительно одобренные варианты кредита с разными условиями
Если заявка предварительно одобрена, проверьте, что нужно сделать для получения кредита. В этом примере процедура одобрения продолжается в офисе: банк просит взять паспорт и документ, подтверждающий доход. Уточните, какой именно документ подойдет по вашей заявке.
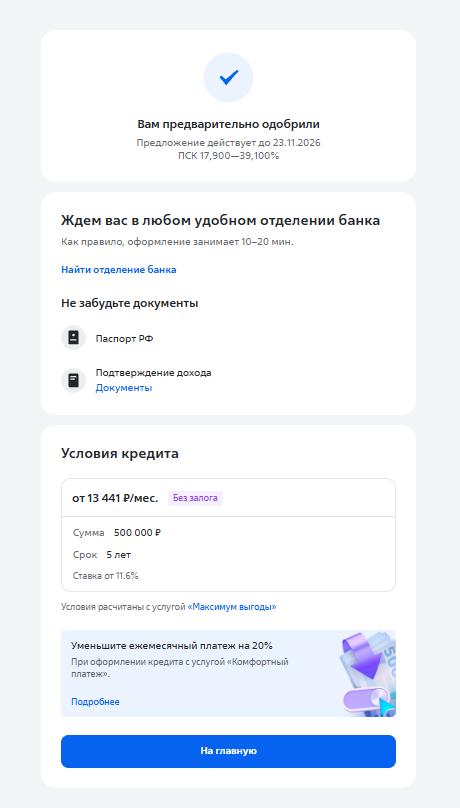
Приглашение в отделение ВТБ с паспортом и документом о доходах
Проверьте, до какой даты действует предложение. На скриншотах ВТБ указана дата окончания предложения — 23 ноября 2026 года. По другой заявке срок может отличаться.
Как работает скоринг
Онлайн-заявки оценивают с помощью скоринговых программ, которые рассчитывают риск невозврата кредита. При скоринговой проверке могут учитываться сведения из анкеты, кредитной истории и другие данные, доступные банку.
Каждый банк устанавливает собственные критерии отбора, например:
- возраст заемщика;
- гражданство и наличие регистрации;
- доход и стаж работы;
- действующие кредиты и займы;
- своевременность платежей по прежним обязательствам.
Соответствие требованиям к возрасту и стажу помогает пройти первоначальный отбор. Но потом могут отказать в кредите, если при дальнейшей проверке доход не подтвердится или долговая нагрузка окажется слишком высокой.
Какие условия могут измениться после предварительного одобрения
В предварительном предложении могут быть указаны сумма, срок и процентная ставка. После проверки банк может предложить другие условия:
- меньшую сумму, если запрошенный кредит окажется слишком большим для вашего дохода;
- другую ставку с учетом результатов оценки и выбранных дополнительных услуг;
- иной срок, от которого зависят ежемесячный платеж и общая переплата.
Перед оформлением сравните не только ставку, но и полную стоимость кредита, размер платежа и расходы на дополнительные услуги. Если условия не подходят, вы вправе отказаться от оформления.
Если вы получили индивидуальные условия договора, банк не вправе менять их в одностороннем порядке в течение пяти рабочих дней. Банк может установить и более длительный срок. Это предусмотрено частями 7–8 статьи 7 закона № 353-ФЗ.
После заключения кредитного договора банк уже обязан предоставить деньги на согласованных условиях. Отказ возможен при наличии законных оснований. Например, статья 821 ГК РФ позволяет отказать в выдаче, если выявлены обстоятельства, явно указывающие, что заемщик не вернет деньги в срок.

Почему банки предварительно одобряют кредит, а потом отказывают
Банк может изменить решение по нескольким причинам:
- Высокая долговая нагрузка. При оценке учитывают платежи по действующим обязательствам и по новому кредиту. Даже если прежние платежи посильны, после выдачи дополнительной суммы нагрузка может оказаться слишком высокой.
- Несоответствие данных. Например, в заявке вы указали доход 100 тысяч рублей, а подтвердить смогли только 50 тысяч. При меньшем доходе банк может решить, что вам не хватит денег на платежи.
- Изменения в кредитной истории. Между подачей заявки и окончательным решением вы оформили новый заем или допустили просрочку. Когда банк получит обновленные сведения, они могут повлиять на результат проверки.
- Неподтвержденная информация. При проверке документов выяснилось, что указанные в анкете сведения о доходе или работе не соответствуют действительности.
- Несоответствие требованиям банка. Для конкретного продукта могут быть установлены ограничения по возрасту, стажу и регистрации. Условия нужно проверять до подачи заявки.
С 1 января 2024 года банки обязаны письменно предупреждать заемщиков о рисках, если показатель долговой нагрузки превышает 50%. Основание — часть 5 статьи 5.1 закона № 353-ФЗ. Однако 50% — порог обязательного предупреждения, а не единый порог отказа в любом кредите.
Отдельная причина отказа — действующий самозапрет на кредиты. Если он распространяется на запрашиваемый договор, банк обязан отказать в его заключении, даже если ранее прислал положительное предварительное решение.
Что делать, если банк отказал
По общему правилу банк может отказать без объяснения причин. Есть исключения: например, банк обязан объяснить отказ, если он связан с действующим самозапретом или невозможностью подтвердить ИНН заемщика. Эти правила закреплены в частях 4.4–4.6 и 5 статьи 7 закона № 353-ФЗ.
Перед повторной заявкой можно сделать следующее:
- Проверить кредитную историю. Через Госуслуги узнайте, в каких БКИ хранятся ваши данные, затем запросите отчет в каждом из них. Бесплатно это можно сделать дважды за календарный год, но на бумаге — не более одного раза.
- Оспорить ошибки, если они есть. Например, в истории не отражено погашение старого долга. Подайте заявление на исправление сведений в БКИ или кредитору, который их передал. После проверки сведения исправят либо подтвердят их достоверность и сообщат вам результат.
- Оценить действующие обязательства. Если есть возможность погасить часть долга, сохранив деньги на необходимые расходы, это снизит задолженность. Если кредитная карта вам больше не нужна, уточните порядок закрытия договора. После закрытия убедитесь, что сведения об этом переданы в БКИ.
- Уточнить срок повторного обращения. Он зависит от правил банка. Если вы оспаривали ошибки или погашали долги, перед повторной заявкой дождитесь обновления кредитной истории.
Оценить вероятность выдачи в процентах по одному сообщению банка нельзя. Результат зависит от данных заемщика и правил кредитора. Снижение задолженности или исправление ошибки не обязывает банк одобрить кредит.
Какие есть альтернативы, если банк отказал окончательно
После отказа сначала оцените, нужен ли новый кредит и сможете ли вы его погашать. Если покупку нельзя отложить, можно рассмотреть другие варианты:
- Другой банк — требования к заемщикам различаются, поэтому результат рассмотрения новой заявки может быть другим.
- Микрофинансовая организация — оценивает заявку по своим правилам; перед оформлением сравните полную стоимость займа и сумму к возврату.
- Ломбард — выдает деньги под залог имущества. Если заем не вернуть, после льготного месячного срока ломбард вправе обратить взыскание на вещь и продать ее. До продажи можно погасить долг и прекратить взыскание.
Для займа в ломбарде важно оценить, готовы ли вы рисковать заложенной вещью. Льготный срок и порядок взыскания предусмотрены статьей 10 и статьей 12 закона № 196-ФЗ. Если платежи по нынешним долгам уже непосильны, учитывайте, что новый заем увеличит задолженность.
Что делать, если везде отказали в кредите
Если новые кредиты уже не одобряют, а по старым не хватает денег на платежи, подсчитайте общую задолженность, доходы и необходимые расходы. Выясните, сколько денег остается на погашение долгов и хватает ли этой суммы на ежемесячные платежи.
Одним из вариантов может быть банкротство физического лица. После завершения процедуры суд может освободить гражданина от обязательств перед банками, МФО и другими кредиторами. При этом сохраняются, например, долги по алиментам и по возмещению вреда, причиненного жизни или здоровью. Есть и основания для отказа в освобождении от долгов — они предусмотрены статьей 213.28 закона № 127-ФЗ.
Возможность пройти процедуру оценивают по финансовому положению человека и требованиям закона. Несколько отказов в новом кредите не позволяют сделать вывод, подходит ли банкротство в вашей ситуации.
Если действующие долги стали непосильными, запишитесь на бесплатную консультацию. Наш юрист объяснит условия банкротства и вместе с вами оценит возможные расходы и последствия процедуры.
Частые вопросы
Рекламное сообщение от банка не обязывает вас оформлять кредит. Если вы подали заявку, банк мог запросить кредитную историю уже при предварительном рассмотрении. Сведения об обращении и запросах могут сохраниться в кредитной истории, даже если вы не получили деньги.
Можно попробовать еще раз, если изменились обстоятельства: вы погасили часть долгов, увеличили подтверждаемый доход или исправили ошибки в кредитной истории. Сначала уточните в банке, когда разрешено повторное обращение. Повторное обращение через несколько месяцев не гарантирует одобрения.
Если вы считаете, что банк нарушил закон, направьте ему письменное обращение. При наличии оснований можно также пожаловаться в Банк России. Например, если банк должен был сообщить причину отказа, но не сделал этого. Однако банк не обязан выдавать кредит только потому, что вы не согласны с оценкой своей платежеспособности.
Возможно, действует период охлаждения. Если он предусмотрен для вашего кредита, при сумме от 50 тысяч до 200 тысяч рублей включительно нужно подождать не менее четырех часов, а при сумме свыше 200 тысяч рублей — не менее 48 часов. Срок отсчитывают с момента подписания индивидуальных условий договора. Банк должен сообщить, когда предоставит деньги. Если указанное время прошло, уточните причину задержки у банка.
банкротства физ. лица Рассчитайте стоимость процедуры
банкротства для вашего случая