Если у вас много займов и нечем по ним платить, можно обратиться к кредиторам за изменением графика, проверить право на кредитные каникулы или рассмотреть банкротство. Подходящий вариант зависит от причин нехватки денег и того, какую сумму вы сможете ежемесячно направлять на погашение займов.
Чтобы понять, как избавиться от займов, запросите у каждой МФО расчет задолженности. Проверьте, сколько осталось вернуть, какие проценты и штрафы начислены и когда нужно внести ближайший платеж.
Что будет, если не платить микрозаймы
МФО вправе требовать возврата займа и начислять предусмотренные договором проценты и неустойку в пределах закона. Кредитор может направить требование об оплате, обратиться в суд, привлечь взыскателей или продать долг коллекторам.
Проверить, имеет ли организация право выдавать микрозаймы, можно через сервис Банка России. Для поиска укажите название, ИНН или ОГРН кредитора из договора. Сверьте реквизиты и проверьте статус организации: название бренда на сайте может отличаться от названия компании, которая выдала деньги.
Для взыскания МФО может получить у мирового судьи судебный приказ. С этим документом кредитор может обратиться к приставам или в банк, где у вас открыт счет.
Если вам пришло извещение о судебном письме, заберите его на почте. Для подачи возражений есть десять рабочих дней, которые считают со следующего дня после получения копии приказа. Если не забрать надлежащим образом направленное письмо, срок могут отсчитывать после окончания его хранения на почте.
Если вы не смогли подать возражения вовремя по независящим от вас причинам, объясните их суду и приложите подтверждающие документы. Правила исчисления срока и отмены приказа установлены статьями 107, 128 и 129 ГПК РФ. После отмены приказа МФО сможет обратиться с иском.
Для подачи возражений в установленный срок достаточно сообщить суду о несогласии с исполнением приказа. Можно заполнить файл ниже: указать суд, кредитора, свои данные, номер приказа и дату получения копии.
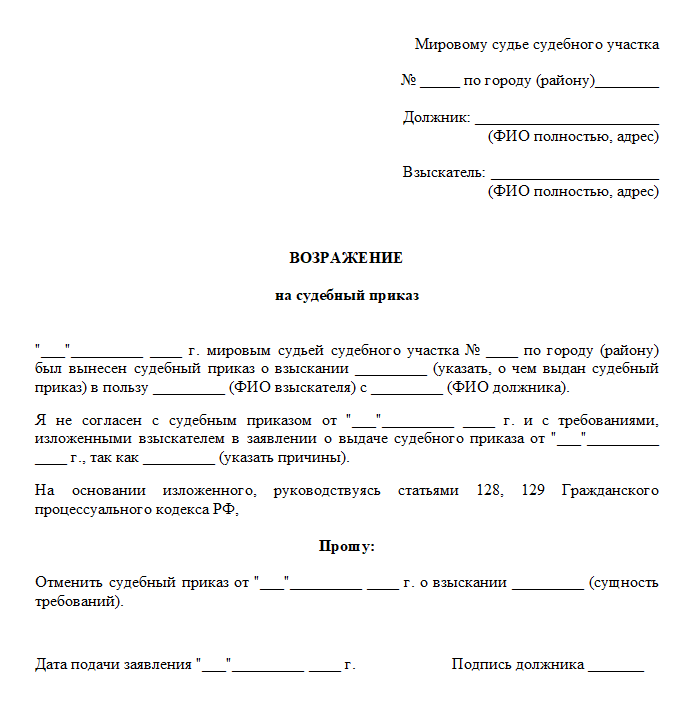
Образец возражения на судебный приказ
Возможны также звонки, сообщения и визиты сотрудников МФО или коллекторов. По общему правилу статьи 7 закона № 230-ФЗ взыскателю разрешены:
- личные встречи — не чаще одного раза в календарную неделю;
- телефонные переговоры, в том числе с автоматизированным агентом, — один раз в сутки, два раза в неделю и восемь раз в месяц;
- текстовые, голосовые и другие предусмотренные законом сообщения — два раза в сутки, четыре раза в неделю и шестнадцать раз в месяц.
Эти лимиты считают отдельно по каждому займу. Поэтому при нескольких просроченных займах общее количество звонков может быть больше.
Для звонков и встреч разрешено время с 8:00 до 22:00 в рабочие дни и с 9:00 до 20:00 в выходные и нерабочие праздники по местному времени должника. Угрозы, насилие, порча имущества и распространение сведений о долге с целью давления запрещены. Жалобы на нарушения при взыскании рассматривает ФССП, а при угрозах и насилии нужно обращаться в полицию.
Чтобы обсуждать ваш долг с родственником, взыскателю по общему правилу нужно получить отдельные письменные разрешения от вас обоих. Родственник вправе впоследствии отказаться от такого общения. Платить по вашему займу он не обязан, если не выступает, например, поручителем или созаемщиком.
Как выбраться из долговой ямы
Когда получите расчеты от МФО, сложите суммы задолженности, чтобы понять, сколько вы всем должны. Затем сравните ближайшие платежи со своими доходами и расходами.
Например, у вас три займа с остатками долга 40 000, 55 000 и 25 000 рублей. Всего нужно вернуть 120 000 рублей, из них в ближайший месяц — 25 000 рублей. Ваш бюджет выглядит так:
- ежемесячный доход — 50 000 рублей;
- расходы на жилье, питание, лекарства и другие необходимые нужды — 35 000 рублей;
- на платежи по займам остается 15 000 рублей;
- до суммы ближайших платежей не хватает 10 000 рублей.
С таким бюджетом выполнить действующий график не получится. Обратитесь в МФО и предложите уменьшить платежи. Выбирая, как закрыть задолженность, учитывайте общую сумму выплат всем кредиторам: в этом примере она не должна превышать 15 000 рублей в месяц.
Что произойдет, если игнорировать требования кредиторов
МФО продолжит взыскание, даже если вы перестанете отвечать на письма и звонки. Пропустив судебную корреспонденцию, вы рискуете узнать о взыскании уже после списания денег со счета.
Пристав вправе обращать взыскание на деньги и имущество с учетом установленных законом ограничений. Если не погасить долг в срок, который пристав дал для добровольного исполнения, может быть взыскан исполнительский сбор — 12% суммы, минимум 2 000 рублей для гражданина. Основание — статья 112 закона № 229-ФЗ.
Ограничить выезд за границу по обычному денежному долгу пристав может при сумме от 30 000 рублей. Если после окончания срока добровольного исполнения прошло более двух месяцев — при долге свыше 10 000 рублей. А ограничение права управления автомобилем за обычную задолженность перед МФО не применяется.
Если у заемщика нет денег и имущества, которые можно забрать в счет долга, пристав может вернуть документы МФО. Долг останется: компания вправе позже снова передать документы приставам и потребовать взыскать деньги. Когда это можно сделать, определяет статья 46 закона № 229-ФЗ.
Если вы рассчитывали вернуть заем, но потеряли работу или столкнулись с другими денежными трудностями, просрочка не делает вас мошенником.
По статье 159.1 УК РФ наказывают за хищение денег через обман кредитора. Например, когда человек заранее намерен присвоить заемные деньги и ради их получения сообщает заведомо ложные сведения о работе или доходах.

Как договориться с МФО и найти деньги на выплаты
Обратитесь в МФО, которым вы должны. Попросите уменьшить платеж, увеличить срок или предложить другой график. Укажите причину трудностей, приложите подтверждающие документы и предложите сумму, которую сможете вносить. Если кредитор согласится, получите документ с измененными условиями и новым графиком платежей.
Другой вариант: если доход снизился, проверьте право на кредитные каникулы по статье 6.1-2 закона № 353-ФЗ. Они позволяют остановить обязательные платежи на срок до шести месяцев. Одно из оснований — снижение среднего дохода за два месяца перед месяцем обращения более чем на 30% по сравнению со средним доходом за предыдущие двенадцать месяцев.
Для обычного займа без залога транспортного средства и без возобновляемого лимита кредитования первоначальная сумма не должна превышать 450 000 рублей. Лимит установлен статьей 4 закона № 348-ФЗ. Учитывают также, предоставлялись ли раньше каникулы по этому договору и на каком основании.
Возможность получить каникулы зависит и от стадии взыскания. Например, они недоступны, если судебный акт о взыскании уже вступил в силу или кредитор предъявил исполнительный документ к исполнению. Закон предусматривает и другие ограничения, в том числе связанные с банкротством заемщика.
В МФО нужно направить требование о каникулах с документами о трудной жизненной ситуации. Во время льготного периода договорные проценты продолжают начисляться, но неустойку за невнесение приостановленных платежей начислять нельзя.
Если МФО отказала или вам не хватает денег даже при новых условиях, рассмотрите другие способы найти средства на погашение:
- Найти новую работу или подработку. Оцените, сколько сможете зарабатывать дополнительно и когда поступят первые деньги. Сопоставьте эти сроки с датами платежей по займам.
- Одолжить деньги у близких. Если родственник готов помочь без процентов, можно сократить расходы по займу. Заранее обсудите, как вернуть деньги, в какие сроки и что делать при задержке.
- Рассмотреть банковский кредит. Сравните полную стоимость кредита или займа (ПСК), ежемесячный платеж и общую сумму выплат по новому договору и действующим займам. Кредитная карта требует отдельного расчета: за перевод денег в МФО могут взиматься комиссии, а льготный период может не распространяться на такую операцию.
- Обратиться за социальной поддержкой. Если среднедушевой доход семьи ниже регионального прожиточного минимума, узнайте в соцзащите об условиях социального контракта. Помощь связана с поиском работы, открытием своего дела, ведением подсобного хозяйства или преодолением трудной жизненной ситуации.
Социальный контракт помогает увеличить доход или оплатить предусмотренные программой нужды семьи. При этом возможность тратить выплаты ограничена условиями контракта.
Помните: чем раньше вы вернете заем, тем меньше процентов начислит МФО.
Общий предел ставки составляет 0,8% в день по части 23 статьи 5 закона № 353-ФЗ. Например, по займу на 10 000 рублей за 30 дней при такой ставке проценты составят 2 400 рублей. Без просрочки и дополнительных услуг вернуть придется 12 400 рублей.
Для договоров, заключенных с 1 апреля 2026 года на срок не более года, действует предел начислений — 100% выданной суммы. В него входят проценты, неустойка и предусмотренные частью 24 той же статьи платежи кредитору. Судебные расходы и исполнительский сбор учитываются отдельно. Для более ранних договоров предел определяют по правилам, действовавшим при их заключении.
Брать еще один дорогой заем, чтобы внести платеж по предыдущему, опасно: к следующему сроку придется искать деньги уже на два договора. С 1 октября 2026 года действует и ограничение на выдачу новых дорогих займов: МФО не вправе выдать заем с полной стоимостью выше 200% годовых, если у человека уже есть два непогашенных кредита или займа с ПСК выше 200%.
Когда можно обратиться за банкротством
Если доходов не хватает для расчетов с кредиторами и возобновить выплаты не получается, можно рассмотреть банкротство. Существуют два варианта процедуры: судебное и внесудебное.
Внесудебное банкротство через МФЦ
Внесудебное банкротство доступно при сумме долгов от 25 000 до 1 000 000 рублей. По займам учитывают основной долг и обычные проценты. Штрафы, пени и другие финансовые санкции для этого порога не учитывают.
В расчет включают и другие обязательства: например, налоги, алименты, долги по поручительству. Учитывают также суммы, срок оплаты которых еще не наступил. Правила установлены статьей 223.2 закона № 127-ФЗ.
Помимо суммы долга нужно соответствовать одному из четырех оснований:
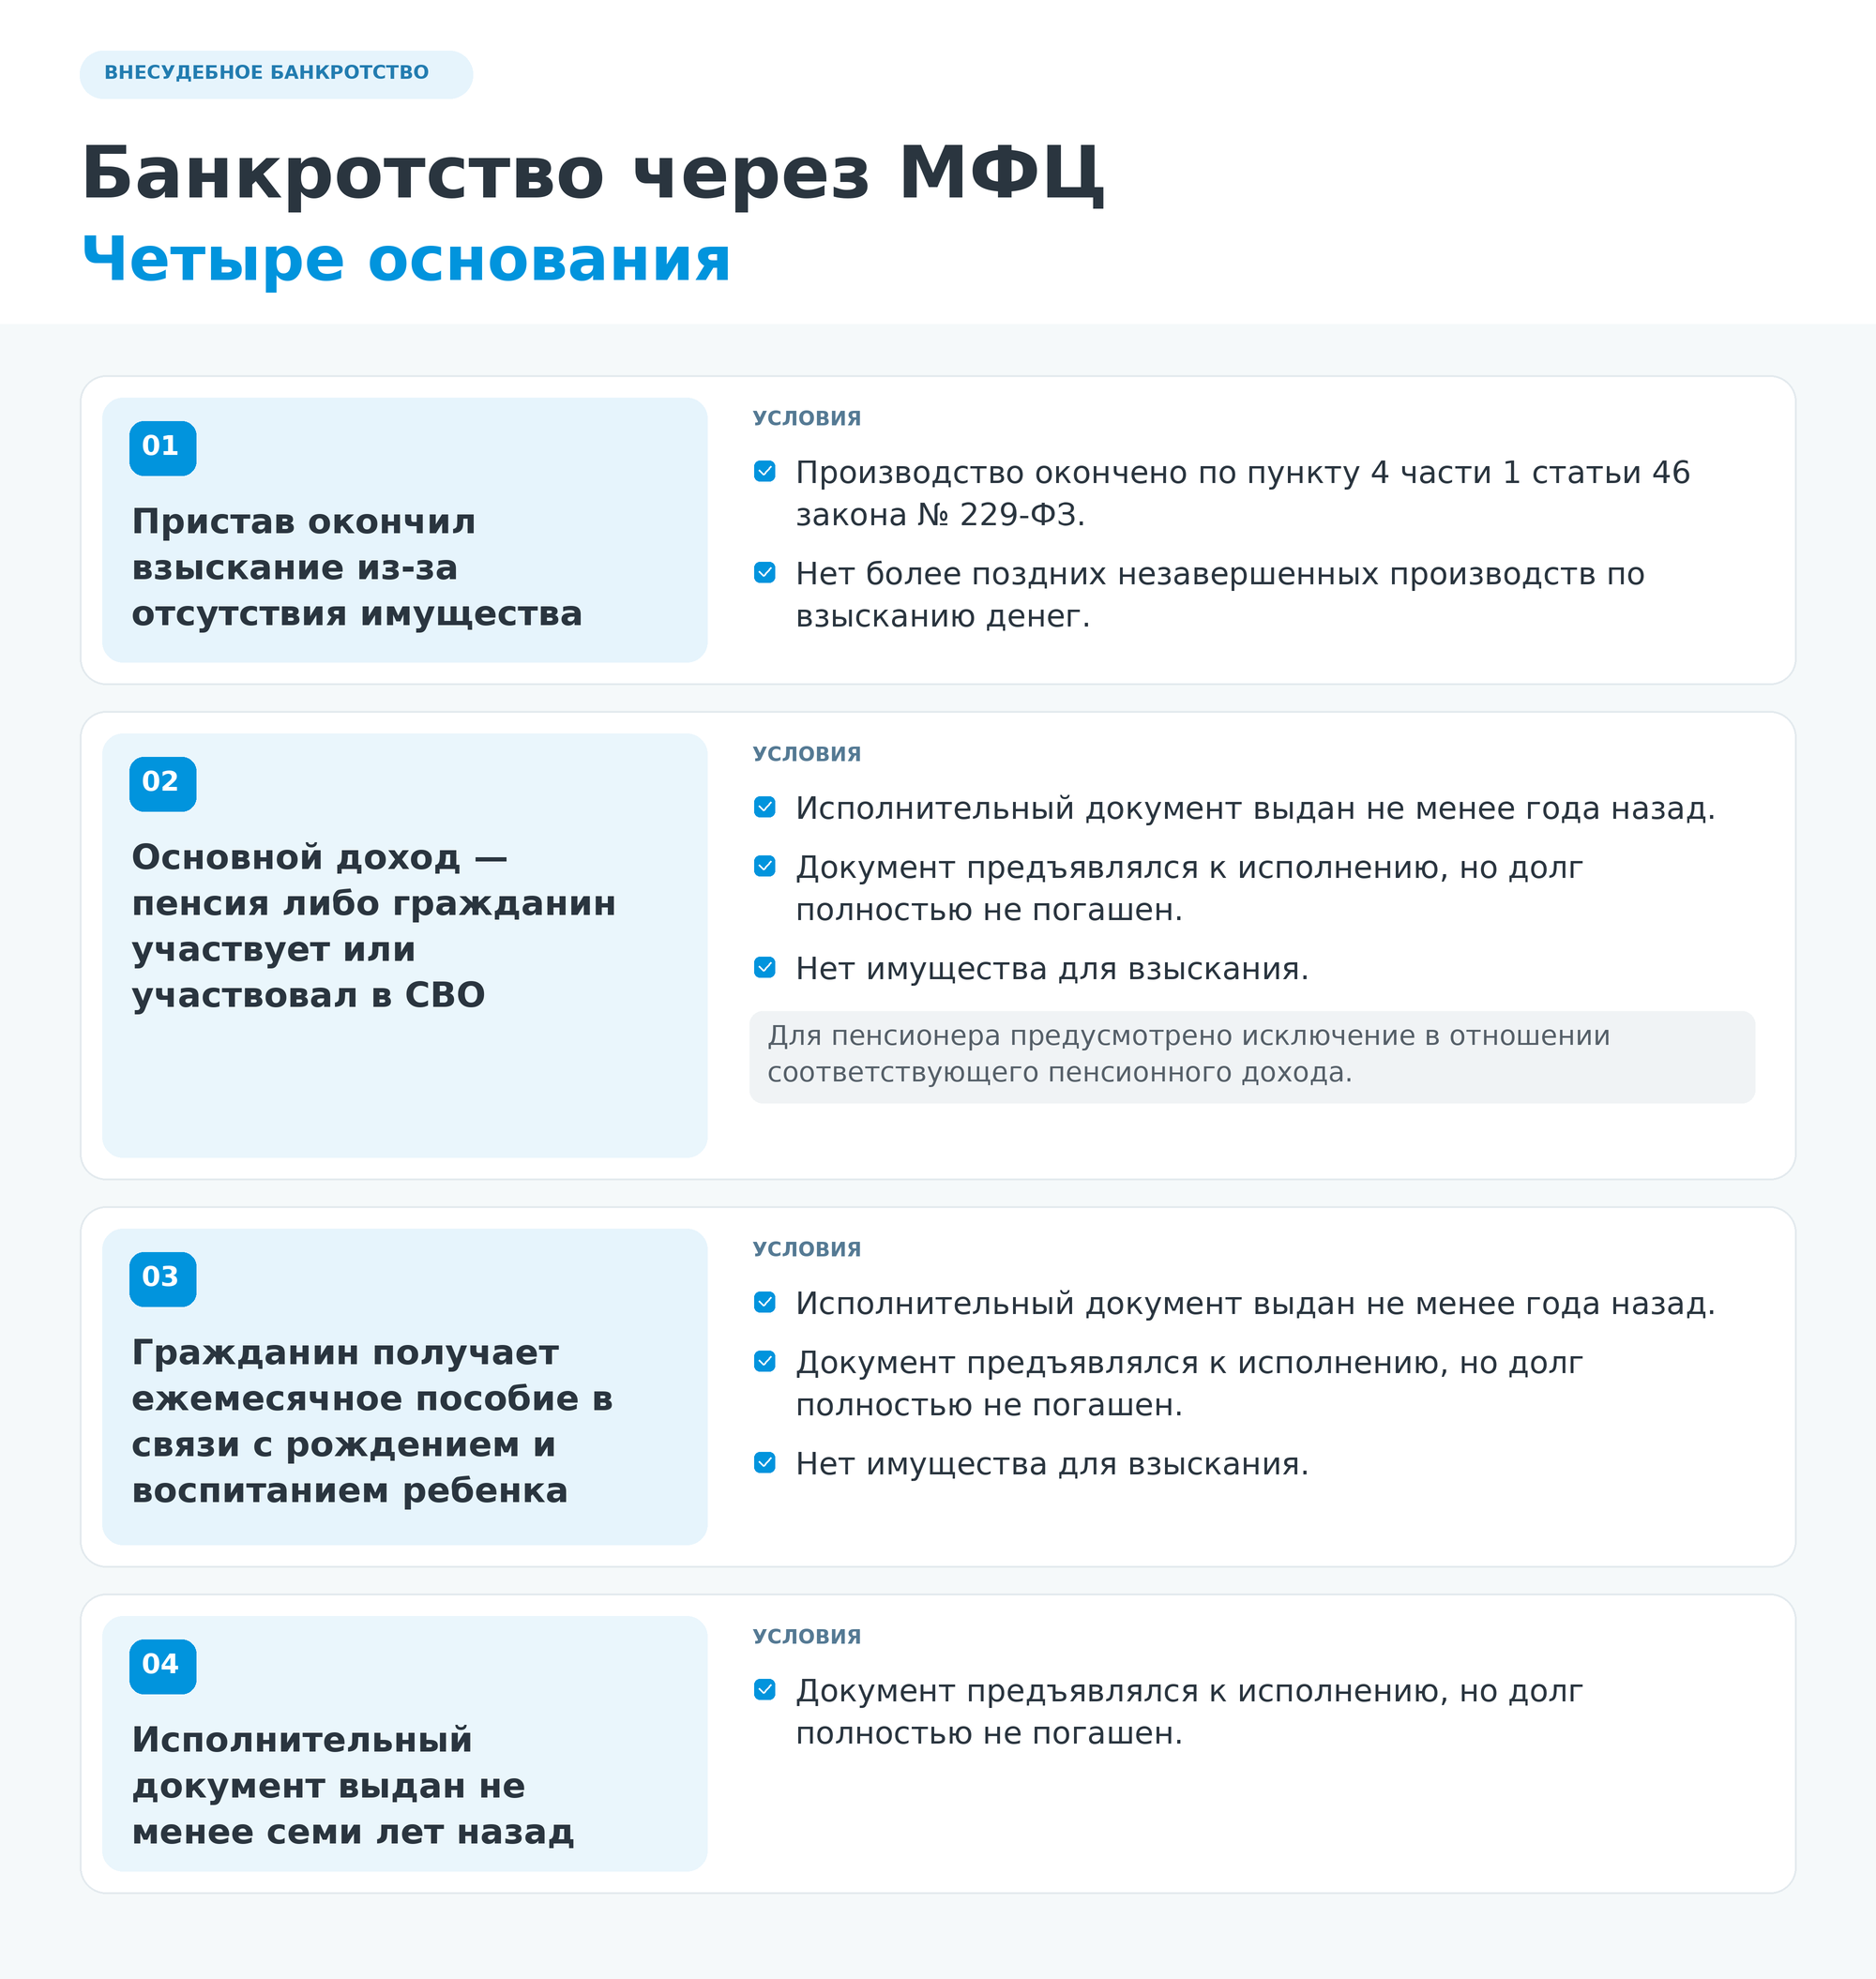
Основания банкротства через мфц
Кредитор может передать приставам судебный приказ либо исполнительный лист, выданный на основании решения суда. Для некоторых оснований банкротства через МФЦ важно, когда выдан именно этот документ: не менее года или семи лет назад. Также необходимо, чтобы кредитор уже предъявлял его к исполнению, но долг полностью взыскать не удалось.
Если вы обращаетесь за банкротством через МФЦ как пенсионер, пенсия должна быть вашим основным доходом. Подходят страховая, накопительная и государственная пенсии, включая военную, а также срочная пенсионная выплата. Участникам СВО, в том числе завершившим участие, получать пенсию для этого не обязательно. Остальные условия из таблицы (о сроке выдачи документа, взыскании и отсутствии имущества) сохраняются.
Даже если долг — миллион рублей, внесудебная процедура может подойти. При большей сумме долгов, рассчитанной по указанным правилам, обратиться за ней нельзя. В заявлении в МФЦ необходимо перечислить всех кредиторов: если не включить МФО в список, долг перед ней сохранится после завершения процедуры.
Судебное банкротство
Судебное банкротство начинается с подачи заявления в арбитражный суд. Условия обращения зависят от того, кто подает заявление:
- Кредитор по общему правилу может обратиться при требованиях от 500 000 рублей, не исполненных три месяца.
- Должник вправе подать заявление и при долге менее 500 000 рублей, если не может полностью рассчитаться с кредиторами либо обстоятельства очевидно показывают, что он не сможет сделать это в срок. При этом нужно подтвердить неплатежеспособность или недостаточность имущества. Например, показать, что сумма долгов превышает стоимость имущества.
Обстоятельства, на которые ссылается должник, нужно подтвердить документами. Правила обращения закреплены в статьях 213.3 и 213.4 закона № 127-ФЗ.
В определенных случаях должник обязан обратиться в суд. Если при общей сумме обязательств от 500 000 рублей расчет с одними кредиторами делает невозможным полный расчет с другими, заявление нужно подать в течение тридцати рабочих дней с момента, когда гражданин узнал или должен был узнать об этом.
Перед обращением нужно оценить расходы на процедуру и выяснить, какое имущество может быть продано для расчетов с кредиторами.
Какие долги могут сохраниться после банкротства
Освобождение от обязательств зависит от обстоятельств дела и поведения должника. Суд может отказать, в частности, при доказанном обмане кредитора, сокрытии имущества или представлении заведомо ложных сведений.
Кроме того, закон предусматривает долги, которые сохраняются после процедуры. В их числе:
- алименты;
- возмещение вреда жизни или здоровью;
- текущие платежи — по обязательствам, возникшим после принятия судом заявления о банкротстве;
- долг по субсидиарной ответственности за обязательства компании, которую гражданин контролировал — например, как руководитель.
Основания установлены статьей 213.28 закона № 127-ФЗ. Поэтому до подачи заявления нужно выяснить, какие именно обязательства есть у заемщика.
Если выплаты по займам стали непосильными и вы рассматриваете банкротство, запишитесь на бесплатную консультацию. Наш юрист объяснит условия процедуры и поможет оценить возможные расходы и последствия с учетом вашей ситуации.
Частые вопросы
Да. Самозапрет можно установить через Госуслуги или МФЦ, выбрав ограничения для банков и МФО. Он распространяется на новые договоры в пределах выбранных условий. Погашать ранее полученные займы необходимо по действующим договорам.
Долг сохранится. Даже если вы оформили заем по интернету, обязанность вернуть деньги возникает из договора. Перед удалением приложения сохраните договор, историю платежей и переписку. Также выясните, каким другим способом можно получать расчет задолженности и вносить платежи.
Направьте кредитору обращение с номером договора и подтверждениями оплаты. Попросите сверить расчеты, учесть перечисленные деньги и подтвердить отсутствие задолженности. Сохраните обращение и ответ: они понадобятся, если кредитор продолжит требовать оплату.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
банкротства физ. лица Рассчитайте стоимость процедуры
банкротства для вашего случая