«Первое коллекторское бюро» (ПКБ) — одна из старейших организаций на рынке взыскания просроченной задолженности. Она зарегистрирована в реестре ФССП, входит в состав СРО НАПКА, регулярно отчитывается о своей деятельности. Как и другие коллекторские компании, ПКБ выкупает просрочку по кредитам и микрозаймам, взыскивает ее с физических лиц.
Сегодня организация официально называется НАО ПКО «Первое клиентское бюро». Ранее она была известна как НАО «Первое коллекторское бюро», а сокращенное название ПКБ сохранилось после переименования. Компания работает как новый кредитор после покупки задолженности либо оказывает услуги по взысканию в интересах первоначального кредитора. Подробнее о методах работы «Первого клиентского бюро» и способах защиты должников читайте в нашем материале.
Что известно о ПКБ
Такой организации, как «Первое коллекторское агентство», сегодня не числится в реестре ФССП. Дело в том, что организация, ранее работавшая под названием «Первое коллекторское бюро», прошла несколько этапов изменения наименования и организационной формы. С конца 2021 года она называется «Первое клиентское бюро», а с ноября 2023 года ее полное наименование — НАО ПКО «Первое клиентское бюро». При этом сокращение ПКБ осталось прежним.
Теперь взыскатель работает под новым названием. ПКБ выкупает просрочки по микрозаймам и кредитам, взыскивает долги в рамках закона № 230-ФЗ. Должники «Первого клиентского бюро» могут получить льготы и индивидуальные предложения, в том числе рассрочки и списание части задолженности.
По состоянию на ноябрь 2026 года ПКБ продолжает числиться в реестре профессиональных коллекторских организаций ФССП. В январе 2026 года Национальное кредитное рейтинговое агентство подтвердило компании рейтинг A.ru со стабильным прогнозом. Это оценка финансового положения и устойчивости бизнеса, а не гарантия отсутствия нарушений при работе с должниками.
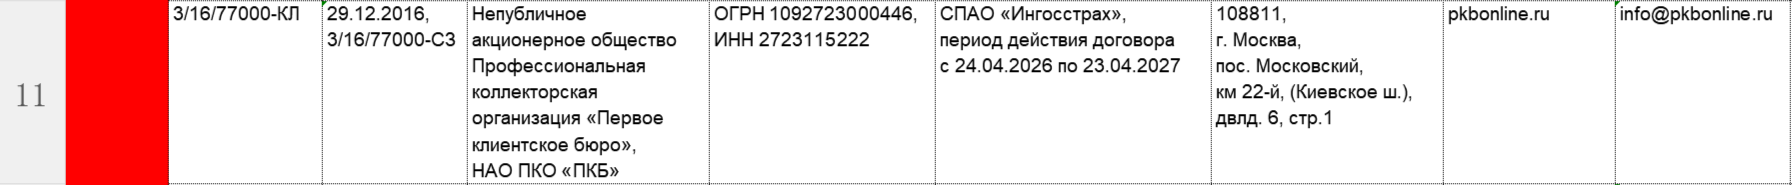
Данные о ПКБ в реестре коллекторских организаций
В реестре коллекторских агентств, который ведут приставы, ПКБ зарегистрировано в 2016 году. При этом компания, по данным на ноябрь 2026 года, помечена красным, что означает высокий уровень риска для должников при взаимодействии с представителями данного коллекторского бюро.
До этого времени ПКБ также занималось взысканием долгов, но регистрация в реестре приставов еще не требовалась. Основные сведения об организации можно посмотреть на сайте ФССП. Официальные данные о «Первом клиентском бюро»:
- юридический адрес организации — Москва, поселок Московский, Киевское шоссе, 22-й км, домовладение 6, строение 1;
- официальный сайт коллекторского агентства ПКБ — https://pkbonline.ru/;
- членство в СРО — состоит в СРО «НАПКА»;
- полное наименование — НАО ПКО «Первое клиентское бюро»;
- ИНН 2723115222, ОГРН 1092723000446.
Так как ПКБ прошло регистрацию в ФССП, оно вправе легально заниматься взысканием просроченной задолженности. В своей работе коллекторское бюро обязано соблюдать специальные нормы, ограничения и запреты закона № 230-ФЗ. Надзор за работой организации осуществляет ФССП.
«Первое клиентское бюро» не выдает кредиты и займы населению. Оно может стать кредитором после приобретения задолженности у банка или микрофинансовой организации. Выкупив долг, ПКБ вправе взыскивать его во внесудебном или судебном порядке. Если первоначальный кредитор уже получил судебное решение о взыскании задолженности, новому кредитору не разрешается повторно взыскать ту же сумму отдельным иском. Однако он вправе обратиться в суд для замены взыскателя на правопреемника и продолжить исполнительное производство при наличии законных оснований.
Официальный сайт коллекторского агентства ПКБ
У каждой профессиональной коллекторской организации должен быть сайт. Сведения о нем указываются в реестре ФССП и документах, направляемых должнику. На сайте ПКБ можно найти:
- официальные данные о компании, новости о ее работе;
- предложения и программы для должников, в том числе со списанием части просрочки;
- телефон горячей линии 8 (800) 234-40-04 и другие способы связи со специалистами ПКБ;
- реквизиты для погашения задолженности;
- личный кабинет для регистрации.
Если ваш долг выкуплен ПКБ, можно зарегистрироваться в личном кабинете на сайте. Там удобно проверить основания взыскания и оплатить долг, узнать о персональных предложениях и льготах, а также запросить документы по задолженности.
Чьи долги выкупает ПКБ
Коллекторы занимаются взысканием просрочки с физических лиц. Это может быть долг по банковскому кредиту или микрозайму МФО. Коллекторское бюро обычно выкупает не отдельные задолженности по запросу граждан, а крупные портфели просроченных долгов по договорам с банками и микрофинансовыми организациями.
После заключения договора цессии ПКБ становится новым кредитором по обязательству. Это значит, что должнику нужно погашать задолженность коллекторскому бюро, а не первоначальному банку или МФО.
Однако уступка права требования не говорит о том, что долг возник заново или автоматически увеличился. Новый кредитор получает права в том объеме и на тех условиях, которые существовали у первоначального кредитора на момент перехода требования. Сам факт продажи задолженности не дает ПКБ права вводить дополнительные комиссии или произвольно менять условия договора.
Если вы узнали о продаже долга, запросите документы, подтверждающие переход права требования, сведения о первоначальном кредиторе и подробный расчет задолженности. В документах должны быть понятны сумма основного долга, начисленные проценты, неустойка и произведенные платежи.

Где посмотреть список должников ПКБ
Вы не сможете найти себя по фамилии или другим данным в открытых списках на сайте ПКБ. Почти вся информация о должниках относится к персональным сведениям, а за их неправомерное раскрытие предусмотрена ответственность.
Открытого списка должников, в котором получится проверить наличие своей фамилии, у коллекторского бюро нет. Если вы ищете список должников ПКБ, не стоит доверять сторонним сайтам, предлагающим скачать такие базы или проверить человека по паспортным данным. Публикация подобных сведений нарушает законодательство о персональных данных.
Если ваш долг выкуплен ПКБ, вы сможете узнать об этом:
- из уведомления от первоначального кредитора (МФО, банка);
- из документов ПКБ, которые будут направляться по адресу должника;
- из документов на судебное взыскание (если ПКБ подает иски или заявления на судебные приказы);
- через обращение в первоначальный банк или МФО, а также непосредственно в ПКБ с запросом о наличии задолженности.
Должник не может заранее точно знать, какому коллекторскому агентству продадут его просрочку. Банки и МФО могут вообще не принимать такого решения, если видят реальную перспективу взыскать долг самостоятельно.
Как работает «Первое клиентское бюро»
У каждого коллекторского бюро есть свои методики работы с клиентами. Однако все они обязаны соблюдать требования закона № 230-ФЗ. Они включают:
- перечень доступных способов взаимодействия с должником (звонки, личное общение, письма и т.д.);
- ограничения по времени и количеству для основных методов взыскания;
- основания для прекращения или ограничения отдельных способов взаимодействия (например, после получения надлежащего отказа должника от общения или при введении процедуры банкротства).
Как только к вам обратятся коллекторы (по телефону, письмом и т.д.), можно сразу уточнить сведения об организации, получить данные о структуре и размере долга, основаниях его взыскания. Представители ПКБ обязаны раскрывать предусмотренную законом информацию при общении с должником и в направляемых ему документах.
При согласии с расчетом задолженности и намерении постепенно ее погасить рекомендуем рассмотреть все предложения от коллекторов. Крупные коллекторские агентства действительно могут предоставлять некоторые льготы, в том числе рассрочку и списание части долга. Если вам нечем платить, стоит оценить другие варианты действий, в том числе банкротство.
Методы взыскания
На сайте «Первого клиентского бюро» подробно не описаны все внутренние методики работы с клиентами. С учетом полномочий, предоставленных коллекторам законом № 230-ФЗ, должник может ожидать:
- направления документов с требованием погасить долг и предложениями об урегулировании просрочки (претензии, уведомления и т.д.);
- звонков, СМС-сообщений и других электронных сообщений;
- личных встреч (у ПКБ есть представительства в разных городах России).
При личном общении или в разговорах по телефону представители ПКБ могут выяснять причины образования просрочки и потенциальные сроки погашения задолженности. Однако коллекторы не вправе угрожать должнику, применять физическую силу, портить имущество, оскорблять, вводить в заблуждение или оказывать психологическое давление, унижая человека. Закон устанавливает конкретные ограничения на частоту взаимодействия.
Увеличивать сумму долга коллектор может только в пределах требований первоначального договора и закона. Если банк продал непросуженный долг или задолженность перед МФО продолжает законно увеличиваться, могут начисляться предусмотренные договором проценты и неустойка. А вот вводить дополнительные штрафы и комиссии по собственному усмотрению коллекторская компания не имеет права.
Если ПКБ требует вернуть долг, который вы уже погасили, или обращается по обязательству, которое вам не принадлежит, не спешите переводить деньги. Запросите документы, проверьте кредитный договор и расчет задолженности. При наличии ошибки направьте письменное заявление с подтверждающими документами.
Льготные программы для должников
При личном общении и в документах «Первое клиентское бюро» может указать индивидуальные предложения об урегулировании просрочки. Например, коллекторы могут предоставить рассрочку, если вы начнете вносить платежи по долгу. На сайте ПКБ также размещается информация о разных льготных программах и предложениях для должников:
- Отзыв исполнительного производства — коллекторы могут предложить отозвать документы из ФССП, если вы добровольно внесете первый платеж по долгу.
- Программа «Платите сколько можете» — должнику предлагают определить сумму для поэтапного погашения просрочки с учетом его финансового положения.
- Скидка до 70% по сумме долга и рассрочка на погашение остатка — по данной программе рассчитывается персональное предложение, которое размещают в личном кабинете.
- Прощение части долга после каждого платежа по рассрочке — сумма или процент списания должны быть указаны в согласованных условиях.
- Улучшение кредитной истории — сведения о платежах могут передаваться в бюро кредитных историй в установленном законом порядке.
Сложно оценить, как работают эти льготные программы на практике. На сайте ПКБ указаны положительные отзывы, но к ним стоит относиться критически. На сторонних интернет-ресурсах не всегда можно найти подтвержденные сведения о том, что конкретный должник действительно получил скидку или списание части задолженности.
Если вы являетесь должником «Первого клиентского бюро», рекомендуем ознакомиться с предложениями в личном кабинете. Но прежде чем подписывать какие-либо документы, внимательно изучите условия. Особенно важно проверить, какая сумма будет списана, сколько потребуется заплатить, в какие сроки и при каких обстоятельствах льгота может быть отменена. Устные обещания сотрудника не заменяют письменного соглашения.
Отзывы клиентов ПКБ
Мы проанализировали отзывы о работе «Первого клиентского бюро» на разных интернет-ресурсах и форумах. Отзывы неоднородны: часть должников недовольна самим фактом взыскания, другие сообщают о проблемах с коммуникацией, ошибках при идентификации задолженности или несогласии с расчетами. Встречаются также положительные комментарии о возможности договориться о рассрочке и скидке.
Среди претензий, которые встречаются в отзывах о коллекторских организациях, в том числе о ПКБ, можно выделить:
- звонки с разных номеров и вероятное превышение установленных законом ограничений;
- грубое общение сотрудников;
- требования вернуть несуществующий или уже погашенный долг;
- обращения к родственникам и знакомым должника.
Важно понимать, что отзыв в интернете сам по себе не доказывает нарушение закона. Если вы столкнулись с подобной ситуацией, сохраняйте детализацию звонков, сообщения, письма и записи разговоров. Эти материалы могут пригодиться при обращении в ФССП или суд.
По выявленным нарушениям нужно жаловаться руководству ПКБ, в ФССП или прокуратуру, а также направлять обращения в СРО «НАПКА». Вопросы, связанные с незаконной обработкой персональных данных, можно дополнительно адресовать Роскомнадзору. Если действия коллекторов содержат признаки угроз или иных правонарушений, следует обращаться в правоохранительные органы.
В разные годы «Первое коллекторское бюро» неоднократно становилось участником судебных разбирательств из-за нарушений правил взыскания задолженности. В частности, в Тюменской области компанию оштрафовали на 55 тыс. рублей за звонки женщине, которая оказалась полной тезкой настоящего должника. В Чувашии суд оставил в силе штраф в размере 56 тыс. рублей после того, как ПКБ продолжило звонить заемщику, несмотря на поданное им заявление об отказе от взаимодействия. На Алтае организация получила штраф 50 тыс. рублей за превышение допустимого количества звонков и контакты с третьими лицами, а в Приморском крае — 70 тыс. рублей за требования вернуть долг после прохождения должником процедуры банкротства.
Данные дела относятся преимущественно к 2019–2020 годам и показывают, что претензии к работе ПКБ касались не самого факта взыскания долгов, а несоблюдения установленных законом ограничений. При этом перечисленные решения не означают, что компания нарушает правила в каждом случае взыскания.
Как оплатить задолженность перед ПКБ
Если вы намерены начать погашение долгов, нужно уточнить реквизиты на сайте «Первого клиентского бюро» (личный кабинет), в приложении или в документах от коллекторов. При онлайн-оплате задолженности через приложение или личный кабинет комиссия может не взиматься — конкретные условия следует проверить перед проведением платежа.
Чтобы оплатить долг через личный кабинет по номеру договора, сначала войдите в учетную запись на официальном сайте ПКБ и выберите соответствующую задолженность. Затем проверьте сумму к оплате, реквизиты и доступные способы внесения денег. Если система предлагает идентификацию по номеру договора, используйте данные из документов, полученных от кредитора или коллекторского бюро.
Наличными принимать деньги коллекторам запрещено. Платите только по проверенным безналичным реквизитам, сохраняйте чеки и подтверждающие документы.
Как оспорить задолженность и защитить свои права
Если ПКБ требует вернуть деньги, сначала необходимо установить, действительно ли вы являетесь должником и на каком основании организация предъявляет требования. Не следует признавать задолженность или вносить платеж только потому, что вам позвонили и назвали сумму.
Рекомендуем действовать последовательно:
- Попросите предоставить сведения о первоначальном кредиторе, договоре и переходе права требования к ПКБ.
- Запросите подробный расчет задолженности с разделением основного долга, процентов, неустойки и учтенных платежей.
- Сверьте информацию с собственными документами и банковскими выписками.
- При обнаружении ошибки направьте письменное возражение с приложением подтверждений.
- Если пришел судебный приказ, не игнорируйте его. Возражения относительно исполнения судебного приказа необходимо подать в течение десяти дней со дня получения его копии.
В случае, если ПКБ уже обратилось в суд с иском, необходимо представить возражения и доказательства своей позиции. В частности, стоит проверить правильность расчета, наличие документов об уступке требования и вопрос об исковой давности. Само истечение срока исковой давности не прекращает долг, но при заявлении должника суд может применить соответствующие последствия.
Как списать долги перед ПКБ
Часть задолженности удается списать по льготным программам «Первого клиентского бюро». Но для этого нужно ознакомиться с индивидуальным предложением и выполнить согласованные условия. Также вы можете письменно заявить об отказе от непосредственного взаимодействия с ПКБ через четыре месяца после возникновения просрочки. Это не повлечет списание долга, но позволит прекратить звонки, сообщения и личные встречи. Коллекторам останется только писать письма.
Законное освобождение от долгов возможно, в частности, в результате процедуры банкротства гражданина. Для ее запуска важно, чтобы должник соответствовал критериям несостоятельности и неплатежеспособности. Списать могут обязательства по кредитам, займам, налогам и т.п. при условии, что человек уже не в состоянии их выполнять. От некоторых категорий долгов освободиться не получится, в частности, по алиментам.
Если задолженность перед ПКБ включена в процедуру банкротства, коллекторы должны соблюдать ограничения, установленные законодательством. После завершения процедуры и освобождения гражданина от соответствующих обязательств продолжать взыскание списанного долга нельзя.
Обо всех особенностях, преимуществах, последствиях и подводных камнях процедуры банкротства вам готовы рассказать наши юристы на бесплатной консультации. Они помогут подготовить документы и возьмут на сопровождение ваше дело в суде или МФЦ.
банкротства физ. лица Рассчитайте стоимость процедуры
банкротства для вашего случая